Blog
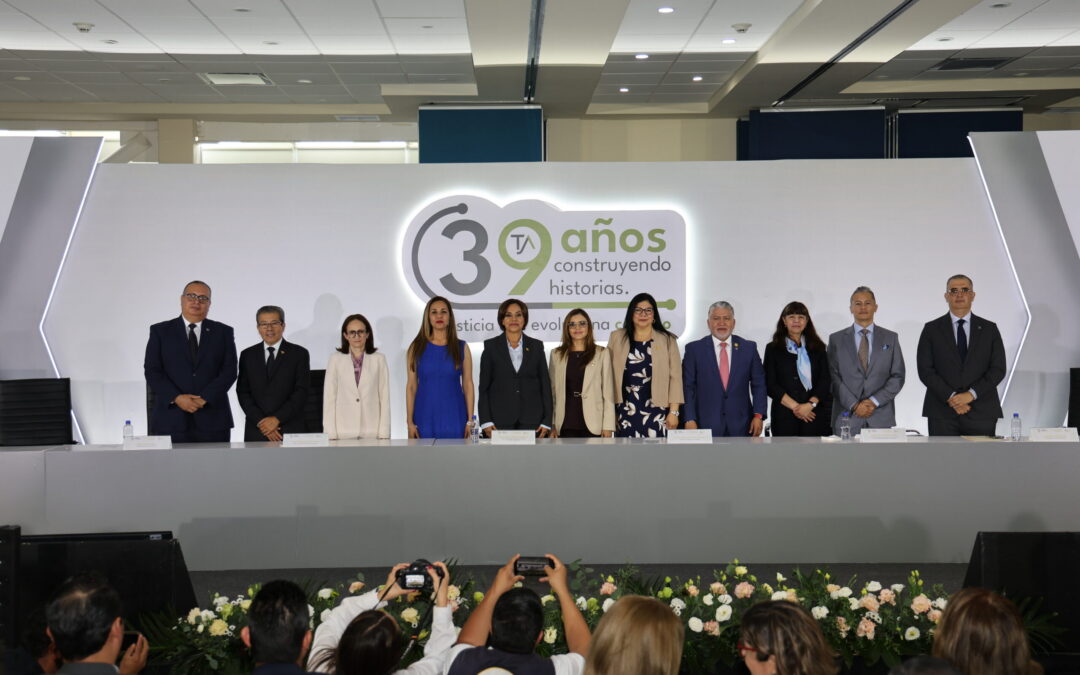
El Tribunal de Justicia Administrativa del Estado de Guanajuato celebró su Trigésimo Noveno Aniversario, una fecha que representa casi cuatro décadas de trabajo, evolución institucional y compromiso con la impartición de justicia administrativa en nuestro estado.
La ceremonia conmemorativa, realizada en Silao de la Victoria, Guanajuato, reunió a representantes de los Poderes del Estado, autoridades municipales, organismos autónomos, instituciones jurisdiccionales, ex magistradas y ex magistrados, así como servidoras y servidores públicos que han formado parte de la historia del Tribunal.
Bajo el lema “39 años construyendo historias, justicia que evoluciona contigo”, la celebración permitió recordar el camino recorrido desde la creación del Tribunal en 1987 y reconocer el trabajo de quienes, a lo largo de estos años, han contribuido a consolidarlo como una institución fundamental para garantizar la legalidad de los actos de la administración pública y la protección de los derechos de las personas.
Como Magistrado titular de la Primera Sala e integrante del Pleno, tuve el honor de compartir esta conmemoración junto con la Magistrada Presidenta María Raquel Barajas Monjarás y mis compañeras y compañeros magistrados Eliverio García Monzón, Diana Arce Romero, Elvia Oralia del Pilar Durán Isais, Vicente de Jesús Esqueda Méndez y Arturo Lara Martínez.
Durante el evento también contamos con la presencia de representantes de diversas instituciones del estado, entre ellos autoridades de los Poderes Ejecutivo, Judicial y Legislativo, así como del municipio de Silao de la Victoria.
Uno de los momentos más significativos de la ceremonia fue la presentación de un video conmemorativo que permitió recorrer la historia del Tribunal y conocer algunos de los acontecimientos que han marcado su transformación y crecimiento durante estos 39 años.
Hoy contamos con una institución que ha evolucionado de manera importante. El Tribunal dispone actualmente de cinco Salas jurisdiccionales y una Sala Especializada en materia de Responsabilidades Administrativas, además de nuevos servicios y mecanismos que buscan facilitar el acceso a la justicia administrativa.
Entre estos avances se encuentran la Defensoría de Oficio, los mecanismos alternativos de solución de controversias y la reciente implementación de la Conciliación y Defensoría Itinerante, una estrategia que permite acercar los servicios del Tribunal a distintos municipios y comunidades de Guanajuato.
La celebración también dio inicio al Ciclo de Conferencias “Justicia Administrativa a la Vanguardia”, un espacio para el análisis, el aprendizaje y el intercambio de experiencias sobre los desafíos que enfrenta actualmente la justicia administrativa.
Cumplir 39 años nos permite reconocer todo lo que se ha construido, pero también reflexionar sobre la responsabilidad que tenemos de continuar fortaleciendo nuestras instituciones.
Para mí es un orgullo formar parte de esta historia y contribuir, desde la Primera Sala, al trabajo que diariamente realiza el Tribunal de Justicia Administrativa del Estado de Guanajuato.
Mi reconocimiento a todas las mujeres y hombres que han entregado parte de su trayectoria profesional a esta institución y que han hecho posible llegar hasta aquí.
39 años construyendo historias, justicia que evoluciona contigo.
Mi Acción Social
Club Rotario Guanajuato y Club Rotario Satélite Galereñas inician un año rotario con sello de Centenario El pasado 15 de julio, el Club Rotario […]
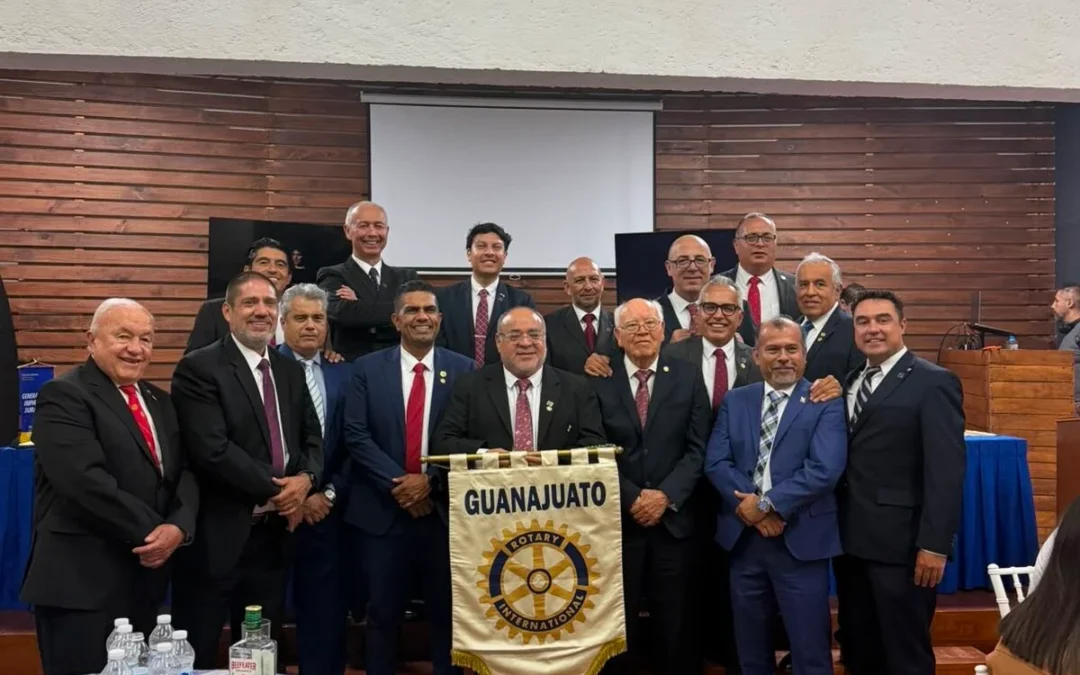
El pasado 15 de julio, el Club Rotario Guanajuato y el Club Rotario Satélite Galereñas celebraron la ceremonia de toma de protesta que marca el inicio formal del año rotario 2026–2027. El evento, realizado en la ciudad de Guanajuato, reunió a socios, familiares e invitados de ambos clubes en una jornada que coincide con el centenario de fundación del Club Rotario Guanajuato, establecido en 1926.
Ricardo García Muñoz asumió la presidencia del Club Rotario Guanajuato, cargo que recibe de manos de Gabriel Segovia. Para García Muñoz, la fecha tiene un significado adicional: su bisabuelo, Mateo Guerrero, conocido dentro del club por el apodo rotario “Mercurio”, fue uno de los socios fundadores hace cien años. La coincidencia convierte esta presidencia en un cierre de ciclo familiar que enlaza el origen del club con su presente.
En el Club Rotario Satélite Galereñas, Gabriela Franco Azanza tomó protesta como presidenta entrante, en relevo de Merit Maldonado Sánchez, fundadora y presidenta saliente del club. Galereñas, primer club rotario integrado exclusivamente por mujeres en la historia de Guanajuato, opera como satélite del Club Rotario Guanajuato dentro del Distrito 4140 desde su fundación en febrero de 2024.
La ceremonia contó con la presencia de representantes institucionales y rotarios que expresaron su reconocimiento a ambos clubes y sus nuevas mesas directivas. Los asistentes destacaron el trabajo conjunto entre los dos clubes y la proyección que ambos tienen para el año que arranca, en línea con el mensaje del presidente de Rotary International, Yinka Babalola, para el ciclo 2026–2027: “Genera un impacto duradero”.
Con esta toma de protesta, el Club Rotario Guanajuato entra a su año de centenario con una agenda de servicio activa en proyectos de agua, salud, educación y apoyo comunitario, mientras el Club Rotario Satélite Galereñas continúa consolidando su identidad y su presencia en el Distrito 4140.
Toma de protesta de la mesa directiva
Análisis
La justicia administrativa en el ámbito de las entidades federativas mexicanas ha experimentado, en las últimas décadas, una transformación institucional profunda, que va desde su consolidación como órganos plenamente jurisdiccionales dotados de autonomía e independencia, hasta la ampliación progresiva de su competencia material para conocer de controversias que anteriormente quedaban fuera de su ámbito de conocimiento. El análisis de estas tendencias resulta indispensable para comprender el papel que actualmente desempeñan los tribunales de justicia administrativa estatales en el sistema de control de la legalidad de la actuación gubernamental.
Una primera tendencia relevante es la ampliación del catálogo de materias sujetas al control de estos tribunales, que ha trascendido el clásico contencioso fiscal para abarcar la responsabilidad administrativa de servidores públicos, la materia de adquisiciones y obra pública, cuestiones vinculadas con el ejercicio de facultades regulatorias en materia urbanística y ambiental, y en algunos casos, controversias derivadas del ejercicio de derechos de acceso a la información y protección de datos personales. Esta ampliación competencial responde a una visión más comprehensiva del control jurisdiccional sobre la totalidad de la actividad administrativa, superando la concepción tradicional que limitaba a estos órganos al conocimiento exclusivo de la materia fiscal.
Fortalecimiento de la autonomía institucional
Otra tendencia significativa es el fortalecimiento de la autonomía orgánica, presupuestal y de gestión de los tribunales de justicia administrativa estatales, que se ha traducido en mecanismos más robustos de designación de magistrados, procedimientos de ratificación sujetos a evaluación de desempeño, y una mayor independencia frente a los poderes ejecutivos locales cuya actuación precisamente están llamados a controlar. El Tribunal de Justicia Administrativa del Estado de Guanajuato se inserta en esta tendencia nacional de consolidación institucional, en un contexto en el que la legitimidad de la justicia administrativa depende, en buena medida, de la percepción social de su independencia real frente a las autoridades sujetas a su control.
En el plano procesal, se observa una tendencia hacia la incorporación de mecanismos de justicia digital, que abarcan desde la presentación electrónica de demandas hasta la celebración de audiencias por medios virtuales y la implementación de sistemas de notificación electrónica, con los retos de seguridad jurídica que ello conlleva. Paralelamente, se advierte un impulso hacia mecanismos alternativos de solución de controversias en sede administrativa, como la mediación y la conciliación, que buscan complementar —sin sustituir— la función jurisdiccional tradicional, particularmente en controversias de menor complejidad técnica.
Hacia una justicia administrativa más garantista
Finalmente, resulta apreciable una tendencia jurisprudencial hacia el fortalecimiento de los principios de tutela judicial efectiva y plenitud de jurisdicción, que se manifiesta en un control cada vez más exhaustivo de la motivación de los actos administrativos, en la ampliación de los supuestos de procedencia de medidas cautelares, y en un escrutinio más riguroso sobre el cumplimiento efectivo de las sentencias, temas que, como se ha explorado en otros espacios de análisis, resultan determinantes para la eficacia real del sistema de justicia administrativa.
El seguimiento atento de estas tendencias resulta indispensable tanto para el litigante que busca anticipar la evolución de los criterios aplicables a sus asuntos, como para el académico interesado en el desarrollo institucional del derecho administrativo mexicano.
Análisis
El régimen de responsabilidad administrativa de los servidores públicos constituye un pilar fundamental del sistema de rendición de cuentas, en la medida en que traduce en consecuencias jurídicas concretas el incumplimiento de los principios que deben regir el ejercicio de la función pública: legalidad, honradez, lealtad, imparcialidad y eficiencia. Su estudio riguroso exige, en primer término, distinguir con precisión esta modalidad de responsabilidad frente a otros regímenes con los que frecuentemente se le confunde, como la responsabilidad penal, la civil o la política.
La responsabilidad administrativa se caracteriza por operar sobre un catálogo de conductas tipificadas como faltas administrativas, cuya gravedad determina su clasificación en no graves y graves, distinción que a su vez condiciona tanto la autoridad competente para conocer del procedimiento como las sanciones aplicables. Mientras las faltas no graves suelen ser competencia de los órganos internos de control, las faltas graves —vinculadas frecuentemente con actos de corrupción, como el cohecho, el peculado o el enriquecimiento oculto— son sometidas al conocimiento de los tribunales de justicia administrativa, lo que evidencia la relevancia jurisdiccional que el legislador ha otorgado a estas conductas por su mayor lesividad al interés público.
Elementos configurativos de la falta administrativa
Para la actualización de la responsabilidad administrativa resulta indispensable acreditar, además del elemento objetivo consistente en la conducta desplegada por el servidor público, un elemento subjetivo relacionado con el grado de intencionalidad o negligencia con que dicha conducta fue realizada. La doctrina y la práctica jurisdiccional han sido enfáticas en sostener que la responsabilidad administrativa no puede configurarse bajo un esquema de responsabilidad meramente objetiva, sino que exige un análisis cuidadoso de la culpabilidad del servidor público, valorando las circunstancias particulares en que se desarrolló su actuación, el marco de atribuciones legalmente conferidas y la existencia de causas justificativas o excluyentes de responsabilidad.
Un aspecto de particular relevancia práctica es la debida individualización de la sanción, la cual debe atender a criterios como la gravedad de la falta, las circunstancias socioeconómicas del infractor, el nivel jerárquico y las funciones desempeñadas, la reincidencia y el grado de participación en los hechos. La ausencia de este ejercicio individualizador constituye un vicio de motivación que puede dar lugar a la nulidad de la resolución sancionadora, en aplicación de los mismos principios que rigen el ejercicio de la potestad sancionadora administrativa en general.
El debido proceso en el procedimiento disciplinario
El procedimiento de responsabilidad administrativa debe observar, con especial rigor, las garantías del debido proceso: notificación oportuna de los hechos imputados, oportunidad real de ofrecer pruebas y alegatos, y una resolución debidamente fundada y motivada que analice de manera puntual los elementos de convicción aportados por ambas partes. Ante el Tribunal de Justicia Administrativa del Estado de Guanajuato, como ante los demás órganos de esta naturaleza en el país, el análisis de estos procedimientos exige una ponderación cuidadosa entre el interés público en sancionar conductas irregulares de los servidores públicos y las garantías individuales que asisten a toda persona sujeta a un procedimiento de naturaleza sancionadora.
El dominio de esta materia resulta cada vez más relevante para el litigante, tanto en la defensa de servidores públicos sujetos a procedimiento como en la representación de quienes denuncian conductas irregulares, así como para el académico interesado en el fortalecimiento institucional del sistema de rendición de cuentas.
Análisis
La relación jurídico-tributaria, tradicionalmente concebida bajo un esquema de sujeción y potestad, ha evolucionado hacia un modelo que reconoce, cada vez con mayor claridad, la existencia de deberes recíprocos de lealtad entre la administración fiscal y el contribuyente. En este contexto, el principio de buena fe se erige como un criterio orientador de primer orden, cuya aplicación trasciende la mera dimensión ética para adquirir consecuencias jurídicas concretas tanto en el ejercicio de las facultades de la autoridad como en el cumplimiento de las obligaciones del particular.
Desde la perspectiva de la autoridad fiscal, la buena fe se traduce en el deber de actuar conforme a criterios de coherencia, previsibilidad y no contradicción con sus propios actos previos. Esta dimensión del principio encuentra expresión concreta en la doctrina de los actos propios, conforme a la cual la autoridad no puede válidamente desconocer, en perjuicio del contribuyente, criterios o interpretaciones que ella misma sostuvo previamente respecto de situaciones jurídicas sustancialmente idénticas, salvo que medie un cambio de criterio debidamente fundado, motivado y, en su caso, sujeto a los principios de irretroactividad que protegen las situaciones jurídicas consolidadas.
La confianza legítima como manifestación de la buena fe
Estrechamente vinculado a lo anterior se encuentra el principio de confianza legítima, conforme al cual el contribuyente que ajusta su conducta a la interpretación administrativa vigente, a criterios normativos publicados o a resoluciones particulares favorables emitidas por la propia autoridad, no puede ser sorprendido posteriormente con la aplicación retroactiva de un criterio distinto que le resulte perjudicial, sin que medie al menos un régimen transitorio razonable. Este principio no pretende inmovilizar la potestad interpretativa de la administración, que legítimamente puede evolucionar, sino proteger la previsibilidad razonable con la que el contribuyente organiza sus relaciones jurídicas y económicas con base en el marco normativo e interpretativo vigente al momento de actuar.
Desde la perspectiva del contribuyente, la buena fe se traduce en el deber de proporcionar información veraz, completa y oportuna a la autoridad fiscal, absteniéndose de conductas orientadas a obtener beneficios fiscales mediante artificios, simulaciones o interpretaciones manifiestamente forzadas de la normativa aplicable. La distinción entre la legítima planeación fiscal, amparada por el principio de libertad de configuración de los negocios jurídicos, y el abuso del derecho o el fraude a la ley tributaria, encuentra precisamente en el principio de buena fe uno de sus criterios de demarcación más relevantes.
Aplicación en el ámbito fiscal estatal
En el ámbito de la hacienda pública estatal en Guanajuato, la aplicación de estos principios cobra relevancia particular en materia de criterios interpretativos emitidos por la autoridad recaudadora, en los procedimientos de verificación y en el ejercicio de facultades discrecionales, donde la coherencia y previsibilidad de la actuación administrativa constituyen garantías indispensables para la seguridad jurídica del contribuyente. La invocación de la buena fe como argumento de defensa exige, sin embargo, una construcción argumentativa sólida, sustentada en la acreditación fehaciente del criterio previo de la autoridad y de la conducta del contribuyente ajustada a dicho criterio.
El estudio de estos principios enriquece tanto la práctica del litigio fiscal como la reflexión académica sobre los fundamentos éticos y constitucionales del sistema tributario.